货量下降0.9%,净利却增长23.3%!德翔海运半年赚2.33亿美元
集装箱运输量下降,收入增幅只有3%,净利润却增长超过23%,毛利增幅更达到31.8%。德翔海运交出的2026年中期成绩单,反映出一家区域型集装箱航运公司正在通过提高自有船比例、压低租船与购舱成本、调整航线结构,把有限的收入增长转化为更快的利润增长。
根据德翔海运8月24日发布的2026年中期业绩公告,截至6月30日的六个月,公司实现收入6.604亿美元,同比增长3.0%;毛利由上年同期的1.271亿美元增至1.675亿美元,增长31.8%;公司权益股东应占利润达到2.326亿美元,同比增长23.3%。基本每股盈利由0.113美元升至0.140美元,董事会同时宣派每股0.070美元中期股息,涉及资金约1.166亿美元,相当于同期股东应占利润的约50%。
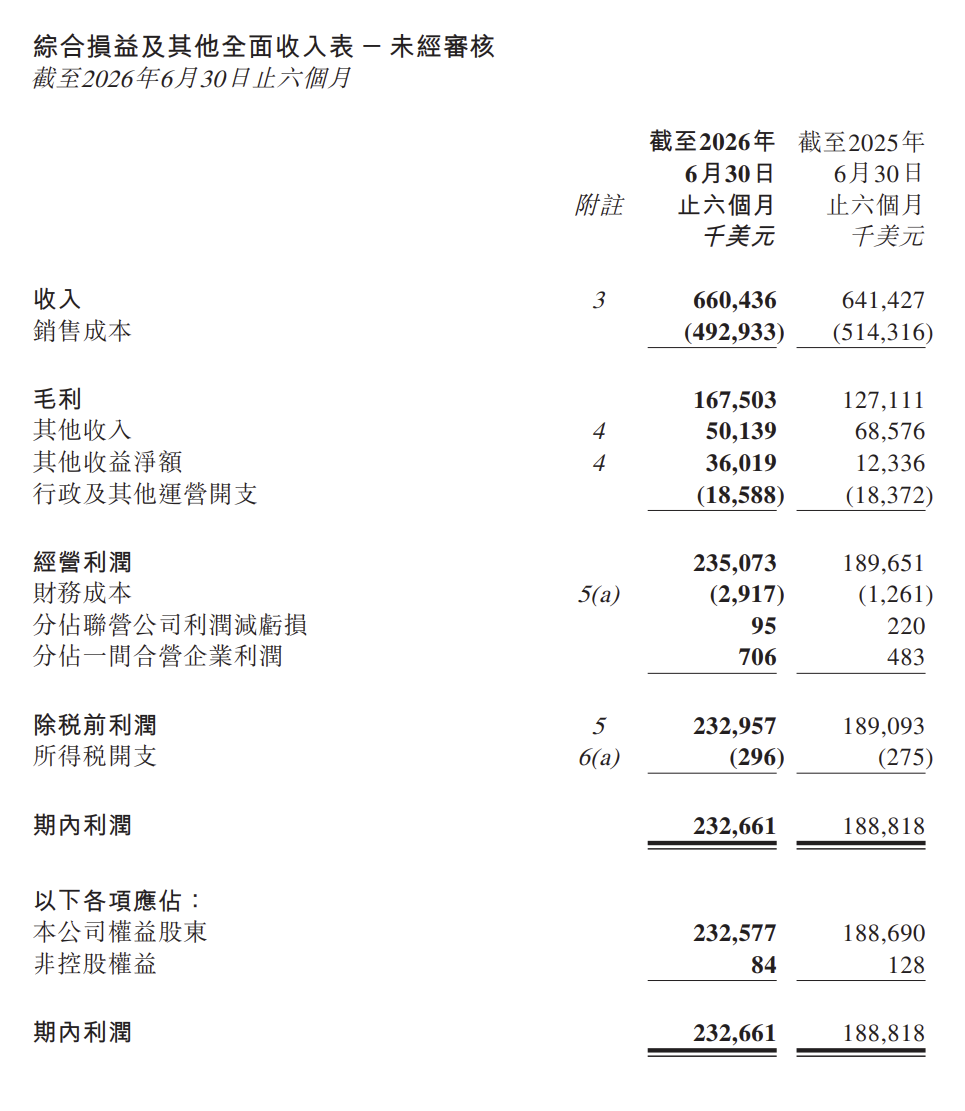
报告期内,公司集装箱运输量由818,480TEU下降至810,842TEU,同比减少0.9%,但平均每TEU收入由715美元上升至741美元,增幅约3.6%。在货量没有增长的情况下,航线组合、运力配置、运价管理与成本结构共同推动利润率上升。其毛利率由2025年上半年的19.8%提高至25.4%,增加约5.6个百分点;股东应占净利率则由29.4%升至35.2%。这组数据说明,德翔海运2026年上半年的经营重点已经从单纯扩大运输量,进一步转向提高每一个舱位和每一艘船的收益效率。
租船和购舱成本下降,利润空间被重新打开
德翔海运上半年销售成本由5.143亿美元降至4.929亿美元,同比下降4.2%,而同期收入增加约1900万美元。收入增长与成本下降同时出现,使毛利增加约4040万美元,成为本期业绩改善最重要的基础。
公司解释,销售成本下降主要来自租船租金成本及舱位租金成本减少,虽然燃油成本上涨抵消了一部分效果,但未改变总体成本下降的方向。财务报表显示,上半年消耗的船用燃油成本由8286万美元增至9621万美元,增长约16.1%,增加额超过1300万美元。在燃油开支明显上升的情况下,销售成本仍能下降,说明租船、购舱及船队配置产生的节省幅度更大。
这种成本变化与德翔海运近几年持续提高自有船比例的策略直接相关。
租船市场处于高位时,班轮公司既要承担租金上涨,也要接受租期、交船窗口和船舶技术条件等约束;自有船需要投入更多资本,却能够锁定长期运力成本,并减少市场高点被动追租的风险。
德翔海运在此前的新造船公告中明确表示,提高自有船比例可以取得长期成本优势,因为自有船不受租金波动和租期条件影响,单位运营成本通常也更低。2026年上半年的毛利率变化,已经初步体现出这一资产策略对经营端的传导效果。
与此同时,德翔海运的租船租金收入由2025年同期的5892万美元降至4243万美元,减少约28%,主要原因是对外出租的船舶数量下降。对一家同时经营班轮网络和船舶出租业务的公司来说,这意味着部分运力正在从获取租金收入转向支撑自有航线。租船收入下降拖累了“其他收入”,但自营航线收入增加、购舱成本下降和船队控制力增强,改善了集团整体毛利。运力从外租转回自营能否持续创造更高回报,仍取决于航线运价能否覆盖燃油、港口、箱管和运营网络等新增成本;至少在2026年上半年,这一调整产生了正向结果。
亚洲航线承压,中东、墨西哥和红海抬高单位收入
亚太市场仍是德翔海运最主要的业务基础。
上半年亚太航线收入约4.840亿美元,占集装箱航运服务收入的80.6%;相关货量增加2.1%至752,020TEU,但平均每TEU收入由663美元下降至644美元,导致亚太航线收入同比减少0.9%。
大中华区内和亚洲—印度次大陆市场收入分别增长约13.7%和6.5%,但大中华—北亚、大中华—东南亚、东北亚—东南亚以及亚洲—大洋洲等航线收入下降,抵消了上述增量。德翔海运在核心亚洲市场运输了更多集装箱,单位收入却有所下降,区域航线的价格竞争和供给压力依然存在。
整体平均每TEU收入能够由715美元升至741美元,主要受中长程和远洋市场拉动。
墨西哥航线收入由2025年同期约500万美元增至1570万美元;中东市场收入增长约130.1%至7740万美元;新开红海航线贡献7545TEU货量和约1300万美元收入。按照公告披露的数据粗略计算,亚太以外市场只占集团总货量约7.3%,却贡献约19.4%的集装箱航运服务收入。
长距离航线的每TEU收入天然高于亚洲区域航线,不过航程、燃油消耗、船舶投入、港口成本、战争险及航道风险同样更高,因此收入差异不能直接等同于利润率差异。其战略价值在于提高整个航线组合的收入上限,并降低公司对单一区域市场运价周期的依赖。
德翔海运截至6月底经营47条航线,包括9条自营航线、25条联营航线、11条交换舱位航线和2条购买舱位航线,覆盖21个国家和地区、约59个港口。这样的合作结构允许一家总运力约14万TEU的航运公司,以低于全面自营网络的资本投入扩展服务覆盖。
亚洲区域航线提供货量、班次密度和客户基础,中东、红海及墨西哥航线承担收益提升和市场分散功能,联营、换舱与购舱安排则降低进入新市场所需的一次性运力投入。随着业务半径扩大,德翔海运的经营模型也会更加复杂,航线准班率、空箱调运、港口衔接和跨区域运力平衡将更直接地影响利润质量。
2.33亿美元净利润包含3940万美元卖船收益
德翔海运上半年股东应占利润增长23.3%至2.326亿美元,但这一增长不能全部归因于班轮主营业务。报告期内,公司出售两艘船舶确认约3940万美元收益,而2025年同期基本没有同类收益;同时,公司由上年同期录得约1220万美元汇兑收益,转为本期约360万美元汇兑亏损。两项因素方向相反:卖船收益显著推高本期利润,汇率变化则减少了约1580万美元的同比利润。公司其他收益净额最终由1230万美元升至3600万美元,成为净利润增长的重要组成部分。
若只剔除2026年上半年的船舶出售收益,本期税前利润约为1.936亿美元,较2025年同期1.891亿美元增长约2.4%;若进一步同时剔除两个期间的船舶处置和汇兑损益,粗略计算的调整后税前利润由约1.769亿美元增至1.972亿美元,增幅约11.4%。
这一计算并非公司披露的非国际财务报告准则指标,仅用于观察利润变化的结构。它表明主营经营改善依然存在,增长幅度低于账面净利润的23.3%,但明显高于收入增幅。毛利增加4040万美元、行政及其他运营开支基本稳定在1860万美元,为经调整后的盈利增长提供了支撑。
德翔海运本期净利润高于毛利,还与其收入分类和极低的所得税开支有关。除1.675亿美元毛利外,公司录得5014万美元其他收入,其中包括4243万美元船舶租金收入和661万美元银行利息收入,再加上3602万美元其他收益净额,扣除行政开支和财务成本后形成2.330亿美元税前利润。所得税开支只有29.6万美元,公司披露其香港实体没有需要缴纳香港利得税的应课税利润,或存在足以抵销估计应课税利润的未使用税务亏损;管理层同时评估全球最低税规则带来的风险并不重大。投资者和行业观察者在评价其35.2%的净利率时,需要把班轮毛利、船舶租金、资产处置收益、利息收入和税务因素分别看待。
高比例自有船队成为成本控制的底盘
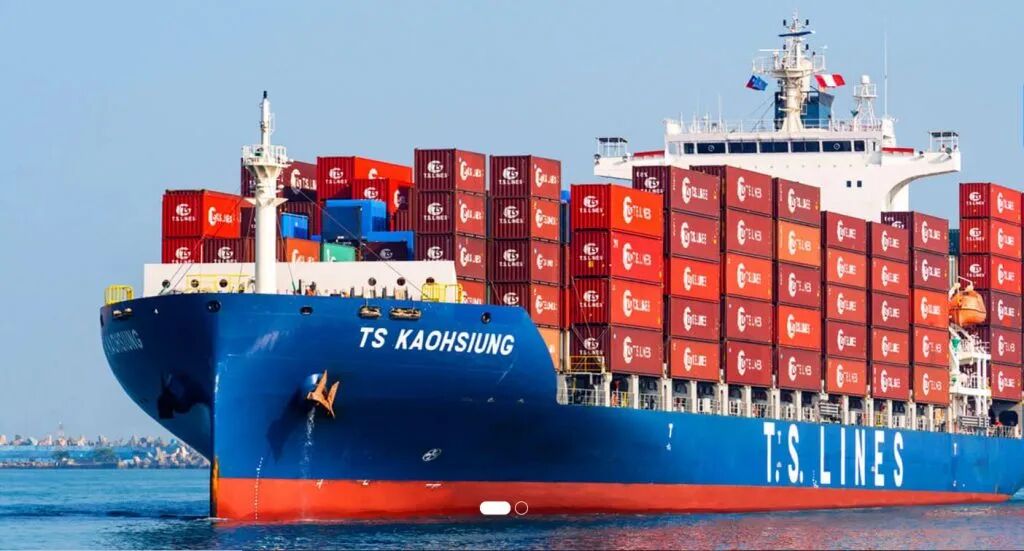
截至2026年6月底,德翔海运拥有及运营相关船舶47艘,总运力139,743TEU,整体平均船龄约4.8年。其中35艘自有船舶投入自身业务,合计88,714TEU,平均船龄约5.2年;7艘租入船舶合计19,707TEU,平均船龄约4.7年;另有5艘自有船舶对外出租,合计31,322TEU,平均船龄约2.2年。
按这一结构计算,公司自有船舶达到40艘、约120,036TEU,占相关总运力约86%。若只观察其自营网络使用的35艘自有船和7艘租入船,自有运力占比也超过八成。较高的自有船比例,使德翔海运在租船市场紧张时能够控制成本,也使其承担更大的资产价格、折旧和资本开支风险。
7000TEU级新船“TS KELANG”已于4月9日交付,同系列最后一艘新船计划在2026年下半年交付。与此同时,公司上半年出售两艘船并取得3940万美元收益,显示船队扩张与资产处置正在同步进行。年轻船舶的燃油效率、环保性能和适航范围通常更好,也更容易满足不断收紧的排放规定;老旧或不再符合航线结构的船舶在二手市场价格有利时出售,可以提前释放资产价值。公告没有披露两艘出售船舶的具体身份及账面价值,因此还不能进一步判断这次交易属于常规船队更新、市场择时,还是运力结构调整。
零银行借款的资产负债表进入高资本开支阶段
德翔海运的财务结构依然十分稳健。截至6月底,公司持有现金及现金等价物5.593亿美元,高于2025年末的4.857亿美元;资产净值达到21.87亿美元,没有银行借款、银行融资或抵押资产,按公司口径计算的资本负债率为零。
上半年资本开支却由2025年同期的7180万美元增至1.703亿美元,增幅约137%;期末资本承诺由2025年6月底的5.781亿美元升至8.577亿美元,一年增加约2.80亿美元。这意味着德翔海运已经从积累现金和提高自有船比例,进入新一轮集中支付造船款的阶段。
已披露的订单能够解释其中相当一部分资金需求。德翔海运在黄埔文冲订造的两艘集装箱船已由原设计4300TEU升级至5300TEU,合同总价1.256亿美元,预计2028年2月和4月交付;其后订造的另外四艘5300TEU新船合同总价2.451亿美元,计划在2028年6月至12月交付。
公司又分别于2025年11月和2026年3月在福建船政旗下船厂订造两艘和四艘2900TEU集装箱船,六艘总价2.529亿美元,其中最新四艘计划最迟于2029年5月交付。按照2900TEU新船公告,德翔海运至少有六艘5300TEU和六艘2900TEU新船将在2028—2029年形成集中交付。
造船合同通常分期付款,而且上述订单约一半船价在交付时支付,因此8.577亿美元资本承诺不会立即全部转化为现金流出。不过,公司的股息支付同样可观:截至6月底的应付款项中包括1.665亿美元2025年度末期股息,本次中期股息还将再支出约1.166亿美元,两项合计约2.831亿美元。期末现金余额尚未扣除7月支付的末期股息,也未确认本次中期股息负债。
未来两三年,经营现金流、新船分期款和股东回报将共同消耗现有现金储备,而公司此前的造船公告已经明确,剩余船价可能通过内部资源、银行贷款或其他外部融资支付。零银行借款仍是当前状态,随着新船进入密集建造期,引入适度债务将成为一种现实的资金安排。
从区域航商向多层级网络运营商延伸
德翔海运2026年上半年的业绩,呈现出区域型班轮公司扩张过程中较典型的路径:以亚洲区域网络提供稳定货量和高频服务,用较高比例自有船控制长期运力成本,再通过中东、红海、印度次大陆和墨西哥等中长程市场提升单位收入。
2900TEU新船适合亚洲支线、区域干线和部分中程航线,5300TEU及7000TEU船舶则为更长距离、更大货量的服务提供基础。多层级船型组合能够提高航线匹配效率,同时要求公司具备更强的货源组织、联盟合作和网络调度能力。
这一战略的收益已经反映在单位收入和毛利率上,其风险也在同步增加。2028—2029年将是全球集装箱船订单集中交付的重要阶段,供给增长可能压低运价和租金;主要航道安全形势一旦变化,当前因绕航和运力吸收形成的市场支撑也可能减弱。中东与红海业务带来更高收入,也增加了战争险、航线中断和突发改道的暴露。德翔海运年轻、自有比例较高的船队能够降低租船成本波动,但无法隔绝运价周期、燃油价格和全球贸易政策变化。
2026年上半年,德翔海运以0.9%的货量下降换来3%的收入增长,并通过成本下降将毛利提高31.8%,说明其船队与航线调整已经产生经营成效。2.33亿美元净利润中包含一次性卖船收益,主营盈利的改善幅度需要以更审慎的口径观察;高达8.577亿美元的资本承诺,则意味着公司正在用本轮积累的现金和利润为下一阶段运力扩张铺路。
随着最后一艘7000TEU新船在下半年交付,以及12艘2900—5300TEU新船在2028—2029年陆续进入船队,德翔海运的收入结构、融资结构和市场定位都将继续变化。这家以亚洲区域航线起家的班轮公司,正在形成覆盖区域支线、中程市场与部分远洋航线的多层级网络,其能否把本期的成本优势转化为跨周期盈利能力,将由新船投放节奏、航线收益和资本配置共同决定。
【投稿】【提供线索】【转载】请后台留言或电邮投稿,主题格式为【投稿】+文章标题,发送至media@xindemarine.com邮箱。
联系主编 Contact
陈洋 Chen Yang
电话/微信:15998511960 ]article_adlist-->yangchen@xindemarine.com


 更多航运资讯,请点击“阅读原文”
 海量资讯、精准解读,尽在新浪财经APP
趣策略提示:文章来自网络,不代表本站观点。
- 上一篇:股票实盘配资 宁德时代发生2笔大宗交易 合计成交1.67亿元
- 下一篇:没有了
相关文章


热点资讯
